한눈에 보기
- 소득 요건 — 1년(1월~12월) 소득금액 합계 100만원 이하여야 합니다.
- 근로소득만 있는 가족은 더 쉽게 봅니다 — 총급여 500만원 이하면 됩니다.
- 소득금액은 번 돈 그대로가 아닙니다. 번 돈에서 법이 빼 주는 금액(경비·공제)을 뺀 금액입니다.
- 세금을 안 내도 되는 소득(비과세)과 따로 떼어 끝나는 소득(분리과세)은 계산에서 뺍니다.
- 월급·사업소득만이 아니라 퇴직금·집이나 땅을 판 이익(양도소득)도 합칩니다.
- 나이 요건(부모님 60세 이상, 자녀 20세 이하 등)도 함께 맞아야 합니다. 장애인은 나이를 보지 않습니다.
소득 요건 자가진단
가족의 1년 소득을 만원 단위로 넣어 보세요. 해당 없는 칸은 비워 두면 됩니다. 입력한 내용은 이 화면 안에서만 계산되고 어디에도 저장되지 않습니다.
"소득금액"과 "총급여"는 다릅니다
총급여는 1년 동안 받은 월급의 합계(비과세 제외)입니다. 소득금액은 여기서 법이 정한 공제를 뺀 금액입니다. 월급만 있으면 소득금액을 따로 계산하지 않고 총급여 500만원 이하인지만 봅니다. 다른 소득이 섞이면 모두 소득금액으로 바꿔 더한 뒤 100만원 이하인지 봅니다.
근로소득공제 표
| 총급여 | 빼 주는 금액(근로소득공제) |
|---|---|
| 500만원 이하 | 총급여의 70% |
| 500만원 초과 ~ 1,500만원 이하 | 350만원 + 500만원 넘는 금액의 40% |
| 1,500만원 초과 ~ 4,500만원 이하 | 750만원 + 1,500만원 넘는 금액의 15% |
| 4,500만원 초과 ~ 1억원 이하 | 1,200만원 + 4,500만원 넘는 금액의 5% |
| 1억원 초과 | 1,475만원 + 1억원 넘는 금액의 2% (최대 2,000만원) |
예시로 계산해 보기
| 상황 | 계산 | 결과 |
|---|---|---|
| 아르바이트 월급만 연 480만원 | 근로소득만 있고 총급여가 500만원 이하 | 공제 가능 — 소득금액을 따로 계산할 필요가 없습니다. |
| 아르바이트 월급만 연 600만원 | 600만원 − 근로소득공제 390만원 = 소득금액 210만원 | 공제 불가 — 근로소득만 있어도 총급여 500만원을 넘으면 안 됩니다. |
| 월급 300만원 + 강연료 250만원 | 근로소득금액 300만 − 210만 = 90만원 강연료(기타소득) 250만 − 경비 60% 150만 = 100만원 → 300만원 이하라 분리과세를 고르면 계산에서 빠짐 | 공제 가능 — 90만원만 남습니다. 강연료를 종합소득에 합쳐 신고하면 190만원이 되어 안 됩니다. |
| 국민연금(세금 매기는 부분) 연 480만원 | 480만 − 연금소득공제 402만 = 소득금액 78만원 | 공제 가능 — 과세되는 공적연금이 1년에 약 516만원 이하면 소득금액이 100만원 이하입니다. |
| 부모님이 퇴직금 300만원을 받은 해 | 퇴직소득금액 = 비과세를 뺀 퇴직금 전체 300만원 | 그해만 공제 불가 — 퇴직금은 공제 없이 그대로 소득금액이 됩니다. |
소득 종류별로 이렇게 판단합니다
| 소득 | 소득금액 계산 | 판단 포인트 |
|---|---|---|
| 근로소득 (월급·아르바이트) | 총급여 − 근로소득공제 | 근로소득만 있으면 총급여 500만원 이하로 판단합니다. 식대 등 비과세 수당은 총급여에서 빠집니다. |
| 일용근로소득 (하루 단위 일당) | 분리과세 → 계산에서 뺌 | 일당은 받을 때 세금 계산이 끝나므로 금액과 관계없이 소득 요건에 넣지 않습니다. |
| 사업소득 (장사·프리랜서 3.3%) | 수입 − 필요경비 | 받은 돈 전체가 아니라 경비를 뺀 금액입니다. 종합소득세 신고서(또는 국세청 결정)의 사업소득금액을 보세요. |
| 기타소득 (강연료·원고료 등) | 받은 돈 − 필요경비 (일시적 강연료 등은 60%) | 기타소득금액이 300만원 이하이고 세금을 떼고 받았다면 분리과세를 고를 수 있습니다. 고르면 계산에서 빠집니다. 복권 당첨금은 언제나 분리과세입니다. |
| 연금소득 | 총연금액 − 연금소득공제 | 국민연금·공무원연금 같은 공적연금은 2002년 이후 낸 보험료에 해당하는 부분만 셉니다. 연금저축·퇴직연금 같은 사적연금은 1년 1,500만원 이하이면 분리과세를 고를 수 있습니다. |
| 금융소득 (이자·배당) | 분리과세면 뺌 | 이자와 배당을 합쳐 1년 2,000만원 이하이면 은행에서 세금을 떼고 끝나므로 계산에서 뺍니다. 넘으면 공제 대상이 아닙니다. |
| 양도소득 (집·땅 등을 판 이익) | 양도차익 − 장기보유특별공제 등 | 판 해에만 생기는 소득이라 그해만 빠질 수 있습니다. 1세대 1주택 비과세처럼 세금이 없는 양도소득은 빼고 봅니다. |
| 퇴직소득 | 비과세를 뺀 퇴직금 전체 | 공제 없이 그대로 소득금액이 되므로, 퇴직금이 100만원을 넘으면 그해는 공제 대상이 아닙니다. |
나이 요건도 함께 맞아야 합니다
소득 요건을 채워도 나이 요건이 안 맞으면 공제받을 수 없습니다. 아래 출생일은 2026년 귀속(2027년 초 연말정산) 기준입니다.
| 가족 | 나이 요건 | 2026년 귀속 기준 | 같이 살아야 하나요? |
|---|---|---|---|
| 배우자 | 나이 상관없음 | — | 상관없음 |
| 부모님 (배우자 부모님 포함) | 60세 이상 | 1966.12.31. 이전 출생 | 따로 사셔도 됩니다(주거 형편상 별거 인정) |
| 자녀·입양자 | 20세 이하 | 2006.1.1. 이후 출생 | 따로 살아도 됩니다 |
| 형제자매 (배우자의 형제자매 포함) | 20세 이하 또는 60세 이상 | 2006.1.1. 이후 또는 1966.12.31. 이전 출생 | 주민등록상 함께 살아야 합니다(학업·요양 등 잠시 떨어진 것은 인정) |
| 장애인 | 나이 상관없음 | — | 가족 관계별 기준과 같음 |
| 기초생활수급자 · 위탁아동 | 수급자는 나이 상관없음 · 위탁아동은 6개월 이상 직접 키운 경우 | — | 함께 생계를 같이 해야 합니다 |
※ 장애인은 나이 요건이 없지만 소득 요건은 똑같이 적용됩니다. 1년 중 하루라도 해당 나이면 공제 대상입니다.
꼭 확인할 주의사항
배우자가 근로소득만 있고 총급여가 500만원을 넘으면 서로 배우자공제를 할 수 없습니다. 자녀는 엄마·아빠 중 한 사람만 공제합니다.
같은 부모님을 두 형제가 동시에 올리면 안 됩니다. 겹치면 신고서에 적은 대로 정하고, 둘 다 적었다면 지난해 공제받은 사람, 그런 사람이 없으면 소득이 더 많은 사람이 공제합니다. 나중에 겹친 것이 확인되면 세금을 다시 내고 가산세가 붙을 수 있습니다.
부모님이 퇴직금을 받거나 집·땅을 판 해에는 그해만 소득 요건을 넘을 수 있습니다. 해마다 다시 확인하세요.
그해 중 하루라도 해당 나이(60세 이상, 20세 이하)에 해당하면 공제 대상입니다. 그해에 돌아가신 분도 돌아가시기 전날 기준으로 공제할 수 있습니다.
형제자매는 공제할 수 있지만, 형제자매의 배우자(형수·제수·매형 등)는 공제 대상이 아닙니다.
주택 임대수입은 신고 방식에 따라 계산이 달라집니다. 임대수입이 있는 부모님은 따로 확인해 드립니다.
부모님 등 가족 자료, 이렇게 받으세요
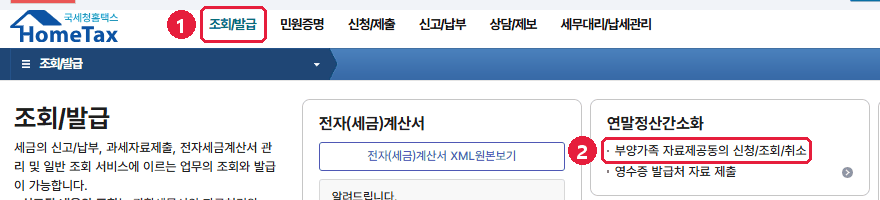
연말정산 때 가족의 의료비·카드 사용액 같은 자료를 보려면 부양가족 자료제공 동의가 필요합니다. 홈택스 맨 위 [조회/발급] → [연말정산간소화] 칸의 [부양가족 자료제공동의 신청/조회/취소]에서 신청합니다. 가족 본인의 인증(휴대폰 등)이 필요합니다.
수인세무회계가 하는 일
- 기장 고객의 직원 연말정산 때, 부양가족 소득 요건을 신고 자료와 맞춰 확인합니다.
- 대표님 종합소득세 신고 때 가족 공제가 형제·배우자와 겹치지 않는지 확인하고, 누가 공제받는 것이 유리한지 안내합니다.
- 지난 5년 신고에서 빠뜨린 부양가족 공제가 있으면 경정청구로 돌려받도록 진행합니다.
- 요건이 안 되는데 공제받은 경우, 가산세가 커지기 전에 수정신고를 도와드립니다.
자주 묻는 질문
부모님이 국민연금을 받으시는데 부양가족으로 올릴 수 있나요?
국민연금은 2002년 이후 낸 보험료에 해당하는 부분만 세금 대상입니다. 그 과세 대상 연금액이 1년에 약 516만원 이하면 연금소득금액이 100만원 이하가 되어 소득 요건을 채웁니다. 공단에서 보내 주는 연금 소득 자료로 과세 대상 금액을 확인하세요.
대학생 자녀가 아르바이트를 합니다. 공제가 되나요?
자녀 기본공제는 20세 이하만 가능합니다. 20세 이하라면 아르바이트 근로소득만 있을 때 총급여 500만원 이하면 됩니다. 하루 단위 일당(일용근로소득)은 금액과 관계없이 계산에서 빠집니다.
배우자가 프리랜서로 3.3%를 떼고 800만원을 받았어요.
프리랜서 수입은 사업소득이라 800만원 전체가 아니라 경비를 뺀 사업소득금액으로 봅니다. 종합소득세 신고서의 사업소득금액이 100만원 이하면 배우자공제가 가능하지만, 넘으면 안 됩니다. 신고 내용을 보내 주시면 확인해 드립니다.
예금 이자가 300만원 넘게 나왔는데 괜찮나요?
이자·배당을 합쳐 1년 2,000만원 이하이면 분리과세로 끝나므로 소득 요건 계산에 넣지 않습니다. 2,000만원을 넘으면 공제 대상이 아닙니다.
장애인 가족은 소득이 있어도 공제되나요?
장애인은 나이 요건만 없을 뿐, 소득 요건(소득금액 100만원 이하, 근로소득만 있으면 총급여 500만원 이하)은 똑같이 적용됩니다.
작년에 잘못 공제받은 것 같아요. 어떻게 하나요?
요건이 안 되는 가족을 공제받았다면 수정신고로 바로잡는 것이 좋습니다. 늦을수록 가산세가 커질 수 있습니다. 반대로 공제를 빠뜨렸다면 5년 안에 경정청구로 돌려받을 수 있습니다.
함께 보면 좋은 것
근거: 소득세법 제50조(기본공제)·제53조(생계를 같이 하는 부양가족과 판정 시기)·제14조제3항(분리과세)·제20조의3제2항(공적연금)·제22조제3항(퇴직소득금액)·제47조(근로소득공제)·제47조의2(연금소득공제), 소득세법 시행령 제87조(기타소득 필요경비)·제106조(부양가족 공제 중복 시 기준), 소득세법 기본통칙 50-106…1. 해석: 퇴직·양도소득 포함(법인46013-371), 분리과세 소득 제외(서면인터넷방문상담1팀-186), 비과세 양도소득 제외(기준-2021-법령해석소득-0042). 2026년 10월 시행 법령 기준.
가족 공제, 맞게 받고 계신가요?
가족 관계와 소득 자료를 카카오톡으로 보내 주시면 공제 가능 여부를 확인해 드립니다. 카톡 문의는 당일 내 답변을 원칙으로 합니다.
작성·검토: 전수인 공인회계사 (수인세무회계 대표, 연세대 졸업 · EY한영회계법인 출신) · 최종 수정 2026-10-15